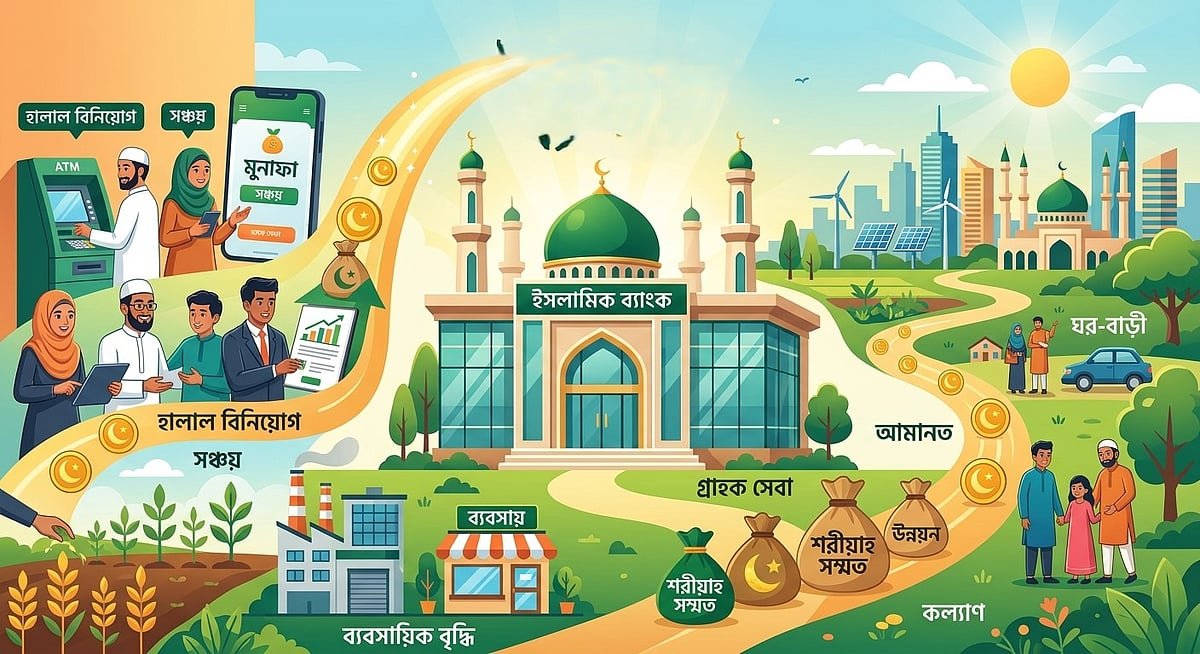
সংসদে পুরোনো একটি প্রশ্নই আবার সামনে এসেছে। সেটি হলো, ইসলামি ব্যাংকগুলো কি সত্যিই ইসলামি, নাকি কেবল ‘সুদ’-এর পরিবর্তে ‘মুনাফা’ শব্দটি ব্যবহার করছে?
সম্পত্তি হস্তান্তর (সংশোধন) বিলের ওপর বিতর্কে আইনমন্ত্রী মো. আসাদুজ্জামান ইসলামি ব্যাংকিং প্রসঙ্গে বলেন, এসব ব্যাংক সুদের পরিবর্তে মুনাফা গ্রহণ করে।
মো. আসাদুজ্জামান বিদেশের আদালতের এমন কিছু রায়েরও উল্লেখ করেন, যেখানে প্রশ্ন তোলা হয়েছে—বাস্তবে এসব ব্যাংক বিনিয়োগের লাভের পাশাপাশি লোকসানের ঝুঁকিও বহন করে কি না।
যেহেতু এ বক্তব্যের পূর্ণ সংসদীয় প্রতিলিপির পরিবর্তে আপাতত একটি সারসংক্ষেপই পাওয়া যাচ্ছে, তাই শব্দচয়ন নিয়ে বিতর্কে না গিয়ে বক্তব্যটির অন্তর্নিহিত যুক্তির দিকে দৃষ্টি দেওয়াই অধিক সংগত।
কারণ, ইসলামি ব্যাংকিংয়ের শরিয়াহসম্মততা নির্ধারণ কেবল ‘সুদ’ ও ‘মুনাফা’ শব্দের পার্থক্যের ওপর নির্ভর করে না; বরং লেনদেনের প্রকৃতি, সম্পদ ও মালিকানা, ঝুঁকি গ্রহণ, চুক্তির কাঠামো এবং লাভ-লোকসান বণ্টনের বাস্তবতার ওপর তা নির্ভর করে।
অতএব, উত্থাপিত প্রশ্নটির একটি সুসংগত ও শরিয়াহভিত্তিক জবাব প্রাপ্য।
একটি বিষয়ে আইনমন্ত্রী সঠিক এবং তা গুরুত্বপূর্ণ। আধুনিক ইসলামি ব্যাংকিং ব্যবস্থায় এর প্রতিষ্ঠাতাদের প্রত্যাশার তুলনায় লাভ-লোকসান বণ্টনভিত্তিক অর্থায়ন অনেক কম। কিন্তু সেখান থেকে কাঙ্ক্ষিত উপসংহারে পৌঁছানো যায় না।
ইসলামি অর্থায়নকে প্রচলিত ব্যাংকিংয়ের ছদ্মবেশ হিসেবে দেখলে এর একটি আদর্শকে সমগ্র বাণিজ্যিক আইনের সমার্থক করে ফেলা হয়।
এতে পণ্যের ক্ষেত্রে বিক্রেতার নির্ধারিত মূল্য এবং অর্থের ক্ষেত্রে ঋণদাতার নির্ধারিত মূল্যের মৌলিক পার্থক্যটিও আড়াল হয়ে যায়।
এই পার্থক্যটিই মূল বিষয়। ইসলামি আইনে ব্যবসা, ইজারা ও বিনিয়োগ—সব ক্ষেত্রেই মুনাফা অর্জনের সুযোগ রয়েছে।
মুরাবাহায় ঘোষিত ক্রয়মূল্যের সঙ্গে মুনাফা যোগ করে পণ্য বিক্রি করা হয়; ইজারায় সম্পদ ভাড়া দেওয়া হয়; সালাম ও ইসতিসনায় ভবিষ্যতে সরবরাহ বা নির্মাণযোগ্য পণ্যের জন্য অগ্রিম অর্থ প্রদান করা হয়; আর মুশারাকা ও মুদারাবায় যৌথ উদ্যোগের ভিত্তিতে অংশীদারত্ব প্রতিষ্ঠিত হয়।
প্রতিটি ক্ষেত্রেই মূল শর্ত হলো বিক্রয় বা ইজারার আগে ব্যাংকের সম্পদের মালিকানা বা সংশ্লিষ্ট ঝুঁকির সঙ্গে বাস্তব সংযোগ থাকা।
অর্থাৎ মুনাফা নিছক অর্থ ব্যবহারের বিনিময়ে নয়; বরং পণ্য, সম্পদ বা উদ্যোগভিত্তিক প্রকৃত লেনদেন থেকেই উদ্ভূত হয়।
ঢাকায় কেউ এসব শ্রেণিবিভাগ নিজের মতো করে উদ্ভাবন করেনি। এগুলো ইসলামিক ফাইন্যান্সিয়াল সার্ভিসেস বোর্ডের (আইএফএসবি-১,২০০৫) নির্দেশনায় এবং বাংলাদেশ ব্যাংকের ‘গাইডলাইনস ফর কনডাক্টিং ইসলামিক ব্যাংকিং’ (২০০৯)-এও স্বীকৃত ও অন্তর্ভুক্ত।
কোনো আদালত অবশ্যই প্রশ্ন তুলতে পারে—নির্দিষ্ট কোনো চুক্তি তার প্রতিশ্রুতি অনুযায়ী সম্পাদিত হয়েছে কি না। কিন্তু একটি চুক্তির ব্যর্থতা বা অনিয়মের কারণে পুরো বাণিজ্যিক আইনশাস্ত্রকেই বাতিল করা যায় না।
প্রচলিত ব্যাংকের কোনো পরিচালক নিয়ম ভঙ্গ করলে যেমন ব্যাংকটির ব্যাংক-সত্তা বিলুপ্ত হয়ে যায় না, তেমনি কোনো নির্দিষ্ট ইসলামি আর্থিক চুক্তির অনিয়মও ইসলামি অর্থায়নের স্বীকৃত কাঠামোকে অকার্যকর প্রমাণ করে না।
ফলে কিছু ব্যাংক তাদের আমানতকারীদের প্রত্যাশা পূরণে ব্যর্থ হয়েছে। বাংলাদেশ ব্যাংকের সাম্প্রতিক প্রতিবেদনেও ইসলামি ব্যাংকিং খাতে দুর্বল শাসনব্যবস্থা, তারল্যসংকট ও উচ্চখেলাপি বিনিয়োগের মতো চ্যালেঞ্জের কথা উঠে এসেছে।
এর কোনোটিই অবশ্য এই খাতকে দায়মুক্ত করে না। কেন্দ্রীভূত মালিকানা, সংশ্লিষ্ট পক্ষকে ঋণ প্রদান, অকার্যকর পরিচালনা পর্ষদ, দুর্বল নিয়ন্ত্রক তদারকি, তারল্যসংকট এবং আমানতকারীদের প্রতি অপর্যাপ্ত তথ্যপ্রকাশ-বাংলাদেশের ইসলামি ব্যাংকিং খাত এসব সমস্যারই মুখোমুখি হয়েছে।
ফলে কিছু ব্যাংক তাদের আমানতকারীদের প্রত্যাশা পূরণে ব্যর্থ হয়েছে। বাংলাদেশ ব্যাংকের সাম্প্রতিক প্রতিবেদনেও ইসলামি ব্যাংকিং খাতে দুর্বল শাসনব্যবস্থা, তারল্যসংকট ও উচ্চখেলাপি বিনিয়োগের মতো চ্যালেঞ্জের কথা উঠে এসেছে।
এগুলো মূলত প্রাতিষ্ঠানিক ও ব্যবস্থাপনাগত ব্যর্থতা; যার জন্য আত্মপক্ষ সমর্থন নয়, বরং গভীর তদন্ত ও জবাবদিহি প্রয়োজন।
এসব ব্যর্থতাকে ইসলামের বিরুদ্ধে অভিযোগ হিসেবে দেখা ঠিক ততটাই অযৌক্তিক, যতটা একটি প্রচলিত ব্যাংকিং কেলেঙ্কারিকে ঋণচুক্তির বিরুদ্ধে অভিযোগ হিসেবে গণ্য করা।
তীব্রতর সমালোচনাটি আসলে এই ব্যবস্থার কতিপয় ব্যবহারিক ও প্রায়োগিক মডেলকে ঘিরেই।
ইসলামি ব্যাংকগুলো এমন এক প্রাতিষ্ঠানিক কাঠামোর মধ্যে কাজ করে, যেখানে মূলধনের নিরাপত্তা, স্বল্পমেয়াদি আমানত এবং পূর্বানুমেয় কিস্তিকে অগ্রাধিকার দেওয়া হয়।
আমানতকারীরা চাহিদামাত্র তাঁদের অর্থ ফেরত চান, নিয়ন্ত্রকেরা পরিমাপযোগ্য ঝুঁকি চান, আর ঋণগ্রহীতারা জানতে চান মাসিক কিস্তি কত হবে।
এসব বাস্তবতা একত্র হলে ব্যাংকের ব্যালান্স শিট স্বাভাবিকভাবেই মুশারাকা ও মুদারাবার মতো ঝুঁকি-অংশীদারত্বভিত্তিক অর্থায়ন থেকে সরে বিক্রয় ও ইজারাভিত্তিক অর্থায়নের দিকে ঝুঁকে পড়ে।
ফলে আনুষ্ঠানিক শরিয়াহ শর্তগুলো পূরণ হলেও অর্থনৈতিক ফলাফল অনেক সময় প্রচলিত অর্থায়নের সঙ্গে সাদৃশ্যপূর্ণ মনে হতে পারে (এল-গামাল, ‘ইসলামিক ফাইন্যান্স: ল, ইকোনমিকস, অ্যান্ড প্র্যাকটিস’, ২০০৬, কেমব্রিজ ডট অর্গ)।
আমি আগেও ‘ইসলামিক ব্যাংকিংয়ের সমস্যা এর মডেল, নাম নয়’ শীর্ষক লেখায় এ কথা বলেছি। ব্যালান্স শিটের উভয় পাশে নির্দিষ্ট ও নিশ্চিত দাবি থাকলে তা যৌথ ঝুঁকি গ্রহণের অর্থনীতি তৈরি করতে পারে না।
এটি ইসলামি ব্যাংকিংয়ের ভেতরেরই একটি মৌলিক যুক্তি—এ থেকে সরে যাওয়ার কারণ নেই। কাঠামো তাই অপরিহার্য: একটি বৈধ বিক্রয় সুদভিত্তিক ঋণ নয়, যদিও উভয়ের বাহ্যিক ফলাফল কখনো একই রকম মনে হতে পারে।
তবে শুধু কাঠামোই যথেষ্ট নয়; শরিয়াহর উচ্চতর উদ্দেশ্য-ন্যায়বিচার, স্বচ্ছতা, যৌথ দায়িত্ব, অন্তর্ভুক্তি এবং অর্থায়নের সঙ্গে উৎপাদনের কার্যকর সংযোগ—এসবও বাস্তবে অনুসরণ করতে হবে (চাপরা, ‘মাকাসিদ আল-শরিয়তের আলোকে উন্নয়নের ইসলামি দৃষ্টিভঙ্গি’, ২০০৮; আইআইআইটি ডট অর্গ)।
এই দৃষ্টিকোণ থেকে দেখলে, লোকসান ভাগাভাগির অভিযোগটিরও ব্যাখ্যা প্রয়োজন। ইসলামি আইনের কোনো বিধানই প্রত্যেক অর্থায়নকারীকে গ্রাহকের ব্যবসায়িক লোকসান বহন করতে বাধ্য করে না।
মুরাবাহায় বিক্রেতা বিক্রয় সম্পন্ন হওয়া পর্যন্ত মালিকানাজনিত ঝুঁকি বহন করেন; এরপর তিনি একটি নির্ধারিত পাওনা ধারণ করেন।
ইজারায় ইজারাদাতা মালিকানাজনিত ঝুঁকি বহন করেন; আর মুশারাকায় অংশীদারেরা চুক্তি অনুযায়ী মুনাফা ভাগ করেন এবং মূলধনের অনুপাতে লোকসান বহন করেন।
তাই প্রতিটি বিক্রয় ও ইজারায় অংশীদারত্বের বৈশিষ্ট্য খোঁজা এমন চুক্তিগুলোকে এক ছাঁচে ফেলার শামিল, যেগুলো শরিয়াহ ইচ্ছাকৃতভাবেই পৃথক রেখেছে।
বরং প্রশ্ন হওয়া উচিত—প্রতিটি চুক্তিতে নির্ধারিত শর্ত, মালিকানা ও ঝুঁকির দায় যথাযথভাবে পালন করা হয়েছে কি না।
বাংলাদেশের এখন ঋণনির্ভর অর্থায়ন কাঠামো থেকে ধীরে ধীরে সরে আসা উচিত। পেমেন্ট, ট্রেড ফাইন্যান্স, ইজারা এবং অ্যাসেট-ব্যাকড অর্থায়ন বাণিজ্যিক ইসলামি ব্যাংকের উপযুক্ত ক্ষেত্র।
অন্যদিকে, ঝুঁকি মূলধন একটি ভিন্ন ধরনের কার্যক্রম—যার জন্য পৃথক প্রতিষ্ঠান প্রয়োজন: মুশারাকা ও মুদারাবাভিত্তিক বিনিয়োগ প্রতিষ্ঠান, ভেঞ্চার ফাইন্যান্স এবং ইকুইটি অংশগ্রহণ।
গভীর ও কার্যকর পুঁজিবাজার গড়ে উঠলে পরিবার ও প্রতিষ্ঠানগুলো উৎপাদনশীল ঝুঁকিতে সরাসরি অংশ নিতে পারবে।
ফলে আমানত গ্রহণকারী ব্যাংকগুলোর ওপর এমন দায়িত্ব চাপানোর প্রয়োজন হবে না, যে কাজের জন্য তাদের প্রাতিষ্ঠানিক কাঠামো কখনোই প্রস্তুত ছিল না।
তৃতীয় একটি স্তম্ভও গড়ে তোলা প্রয়োজন। এর আগে ‘কর্জে হাসান ব্যাংকের পক্ষে যুক্তি’ শীর্ষক প্রবন্ধে আমি এমন একটি বিশেষায়িত প্রতিষ্ঠানের পক্ষে যুক্তি দিয়েছিলাম, যা নগদ ওয়াক্ফ, দান, জনহিতকর মূলধন ও স্বেচ্ছামূলক কর্জে হাসান আমানতের মাধ্যমে অর্থায়িত হয়ে শিক্ষা, স্বাস্থ্য, জরুরি প্রয়োজন, ক্ষুদ্র উদ্যোগ ও মৌলিক আবাসনের জন্য সুদবিহীন ঋণ দেবে।
সংশ্লিষ্ট পক্ষের ঝুঁকিতে কঠোর সীমা, ক্ষতি সংঘটনের সঙ্গে সঙ্গে তার স্বীকৃতি এবং ক্ষুদ্র আমানতকারীদের কার্যকর সুরক্ষাও নিশ্চিত করতে হবে। পণ্য অনুমোদনের ক্ষেত্রেও শুধু আইনি কাঠামো নয়, বরং একই সঙ্গে এর অন্তর্নিহিত অর্থনৈতিক বাস্তবতাকেও গুরুত্ব দিতে হবে।
এ প্রতিষ্ঠান বাণিজ্যিক ইসলামি ব্যাংকের বিকল্প নয়; বরং তাদের পরিপূরক হিসেবে কাজ করবে। ইসলামি অর্থায়নে এ ধরনের কর্জে হাসানভিত্তিক সামাজিক অর্থায়নের ধারণারও সুপ্রতিষ্ঠিত নজির রয়েছে।
অবশিষ্ট সংস্কার-সূচিগুলো শুনতে নীরস হলেও অত্যন্ত জরুরি। প্রয়োজন প্রকৃত স্বাধীনতাসম্পন্ন শরিয়াহ বোর্ড, কার্যকর বাহ্যিক শরিয়াহ নিরীক্ষা, নিয়মভঙ্গের প্রকাশ্য প্রতিবেদন এবং পরবর্তী পদক্ষেপের প্রমাণ।
সংশ্লিষ্ট পক্ষের ঝুঁকিতে কঠোর সীমা, ক্ষতি সংঘটনের সঙ্গে সঙ্গে তার স্বীকৃতি এবং ক্ষুদ্র আমানতকারীদের কার্যকর সুরক্ষাও নিশ্চিত করতে হবে। পণ্য অনুমোদনের ক্ষেত্রেও শুধু আইনি কাঠামো নয়, বরং একই সঙ্গে এর অন্তর্নিহিত অর্থনৈতিক বাস্তবতাকেও গুরুত্ব দিতে হবে।
বাংলাদেশ ব্যাংকের ইসলামি ব্যাংকিংবিষয়ক ত্রৈমাসিক প্রতিবেদন এ ক্ষেত্রে একটি গুরুত্বপূর্ণ সূচনা; তবে খাতটির বর্তমান প্রয়োজনের তুলনায় এতে আরও বিস্তৃত ও গভীর তথ্যের সুযোগ রয়েছে।
ইসলামি ব্যাংকগুলো তাদের প্রতিশ্রুতি যথাযথভাবে রক্ষা করছে কি না—এ প্রশ্ন তোলার পূর্ণ অধিকার, এমনকি দায়িত্বও, সংশ্লিষ্ট কর্মকর্তাদের রয়েছে।
তবে এর বিনিময়ে প্রয়োজন স্বচ্ছতা ও জবাবদিহি।
লাভ-লোকসান বণ্টনভিত্তিক ব্যবস্থা ও মডেলের অপ্রতুল ব্যবহার—এ অভিযোগটি যথার্থ এবং গুরুত্বের সঙ্গে বিবেচনার দাবি রাখে। কিন্তু এর অর্থ এই নয় যে ইসলামি ব্যাংকিং ছদ্মনামে সুদ আদায়ের একটি ব্যবস্থা।
বরং এমন অভিযোগ লাখ লাখ আমানতকারীর মধ্যে অযথা আতঙ্ক সৃষ্টি করে এবং প্রকৃত সমস্যাগুলো থেকে দৃষ্টি সরিয়ে দেয়; যেমন দুর্বল শাসনব্যবস্থা, রাজনৈতিক হস্তক্ষেপ, যোগ্যতার পরিবর্তে সম্পর্কনির্ভর অর্থায়ন এবং অসম্পূর্ণ প্রাতিষ্ঠানিক কাঠামো।
বাংলাদেশ ব্যাংকের সাম্প্রতিক তথ্যেও ইসলামি ব্যাংকিং খাতে আমানতকারীদের আস্থা পুনর্গঠন ও দুর্বল প্রতিষ্ঠানগুলোর ব্যবস্থাপনা উন্নয়নের প্রয়োজনীয়তার ইঙ্গিত পাওয়া যায়।
বাংলাদেশে ইসলামি ব্যাংকিং ব্যবস্থাকে দুর্বল করার কোনো প্রয়োজন নেই; প্রয়োজন বরং আরও সৎ ও কার্যকর একটি ব্যবস্থা—যা হবে চুক্তিনির্ভর, নৈতিকতার প্রতি দায়বদ্ধ, পেশাদারভাবে পরিচালিত এবং এতটাই বৈচিত্র্যপূর্ণ যে একটি প্রতিষ্ঠানকে দিয়ে সব ধরনের কাজ করানোর প্রয়োজন হবে না।
এ খাতের শরিয়াহভিত্তিক ভিত্তি রক্ষার অর্থ এর ওপর নির্মিত প্রতিটি ব্যাংক বা পণ্যকে নিরঙ্কুশভাবে রক্ষা করা নয়। বরং এই দুটিকে এক করে দেখার কারণেই খাতটি সমালোচকদের অভিযোগের চেয়েও বেশি ক্ষতির মুখে পড়েছে।
তাই ইসলামি অর্থায়নে বর্তমানে ব্যবহৃত মডেলের সংস্কারই সময়ের দাবি; আর এ ক্ষেত্রে শরিয়াহর মৌলিক নীতিকে সমস্যার উৎস হিসেবে চিহ্নিত করার কোনো যৌক্তিকতা নেই।
ড. এম. কবির হাসান যুক্তরাষ্ট্রের এলএসইউ-নিউ অরলিন্সের অর্থনীতি ও অর্থায়ন বিভাগের অর্থায়নের অধ্যাপক এবং মফেট চেয়ার। তিনি একজন সিনিয়র ফুলব্রাইট স্কলার, ইসলামি ব্যাংকিং ও অর্থায়নে ২০১৬ সালের আইএসডিবি পুরস্কারপ্রাপ্ত, এএওআইএফআই এথিকস অ্যান্ড গভর্ন্যান্স বোর্ডের সদস্য এবং এর এডুকেশন বোর্ডের চেয়ারম্যান।
*মতামত লেখকের নিজস্ব।
শরীয়তপুরের কাজীরহাট এলাকায় স্থানীয় বিএনপি নেতা মাস্টার মোস্তফা কাজীর বিরুদ্ধে চাঁদাবাজি, ভূমি দখল, প্রভাব খাটানো ও সাধারণ মানুষকে হয়রানির একাধিক অভিযোগ উঠেছে। এলাকাবাসীর দাবি, দীর্ঘদিন ধরে রাজনৈতিক পরিচয় ব্যবহার করে বিভিন্ন অপকর্ম চালিয়ে আসছেন তিনি। স্থানীয় সূত্রে জানা যায়, ২০১৯ সালে অর্থ কেলেঙ্কারির অভিযোগে একটি বেসরকারি প্রতিষ্ঠান থেকে চাকরিচ্যুত হন মোস্তফা কাজী। এরপর থেকে এলাকায় বিভিন্ন জমি দখল ও চাঁদাবাজির মাধ্যমে প্রভাব বিস্তার করেন বলে অভিযোগ রয়েছে। অভিযোগ রয়েছে, ২০২৬ সালের রোজার ঈদকে কেন্দ্র করে কাজীরহাট বাজারের দোকানপ্রতি ২ হাজার থেকে ৫ হাজার টাকা পর্যন্ত চাঁদা আদায় করা হয়, যার নেতৃত্বে ছিলেন মোস্তফা কাজী। এছাড়া কয়েক মাস আগে কাজীরহাটে একটি দোকান ক্রয়ের সময় ব্যবসায়ী সুমন তপাদারের কাছে ৫ লাখ টাকা চাঁদা দাবি করা হয় বলেও অভিযোগ পাওয়া গেছে। এলাকাবাসী আরও জানান, বি. কে. নগর সরকারি প্রাথমিক বিদ্যালয়ের সহকারী শিক্ষক রফিকুল ইসলামের কাছ থেকেও ৫০ হাজার টাকা আদায়ের অভিযোগ রয়েছে তার বিরুদ্ধে। এছাড়া বিভিন্ন মানুষকে জমি সংক্রান্ত জটিলতায় ফেলে হয়রানি করার অভিযোগও স্থানীয়দের মুখে শোনা যায়। স্থানীয়দের দাবি, আওয়ামী লীগ সরকারের সময় দলীয় প্রভাব ব্যবহার করে নানা অপকর্মে জড়িত ছিলেন মোস্তফা কাজী। পরবর্তীতে রাজনৈতিক পটপরিবর্তনের পর বিএনপির ব্যানারে তার কর্মকাণ্ড আরও বেপরোয়া হয়ে ওঠে বলে অভিযোগ করেন অনেকে। এছাড়া বিভিন্ন মসজিদ, মাদ্রাসা ও শিক্ষা প্রতিষ্ঠানের শিক্ষক এবং সাধারণ মানুষের সঙ্গে অসদাচরণের অভিযোগও রয়েছে তার বিরুদ্ধে। এমনকি নিজ ভগ্নিপতি সিদ্দিক দেওয়ানের সঙ্গেও দীর্ঘদিন ধরে জমি সংক্রান্ত বিরোধ চলে আসছে বলে জানা গেছে। তবে এসব অভিযোগের বিষয়ে মোস্তফা কাজীর বক্তব্য পাওয়া যায়নি। স্থানীয় সচেতন মহল বিষয়গুলোর নিরপেক্ষ তদন্ত ও প্রয়োজনীয় আইনগত ব্যবস্থা গ্রহণের দাবি জানিয়েছেন।
ইউরোপের রাজধানী ব্রাসেলসে আজ ইউরোপীয় ইউনিয়নের শীর্ষ নেতারা একটি বিশেষ শীর্ষ সম্মেলনে মিলিত হয়েছেন, যার মূল উদ্দেশ্য ইউক্রেন যুদ্ধের জটিল পরিস্থিতিতে শান্তি আলোচনা জোরালো করা। এই বৈঠকে ইউরোপীয় ইউনিয়নের পাশাপাশি মার্কিন যুক্তরাষ্ট্র ও যুক্তরাজ্যের উচ্চপর্যায়ের প্রতিনিধিরাও উপস্থিত আছেন। গত বছরের শুরু থেকে রাশিয়া-ইউক্রেন যুদ্ধ বিশ্ব রাজনীতিতে এক বিশাল অস্থিরতা সৃষ্টি করেছে। যুদ্ধের কারণে সারা ইউরোপ এবং বিশ্বজুড়ে জ্বালানি ও খাদ্য নিরাপত্তা সংকট বৃদ্ধি পেয়েছে। তাই ইউরোপীয় নেতারা এখন যুদ্ধবিরতি এবং স্থায়ী শান্তির জন্য একটি সুস্পষ্ট রোডম্যাপ তৈরিতে কাজ করছেন। ইউরোপীয় কমিশনের প্রেসিডেন্ট উরসুলা ভন ডার লেয়েন বলেন, “আমরা যুদ্ধের মানবিক সংকট বুঝতে পারি এবং এখন আমাদের দায়িত্ব এটি দ্রুত শেষ করার পথ খোঁজা। আমাদের প্রত্যেকের জন্যই শান্তি এবং স্থিতিশীলতা অপরিহার্য।” এই বৈঠকে অস্ত্রবিরতি চুক্তি, যুদ্ধাপরাধ তদন্ত, পুনর্বাসন কার্যক্রম এবং পূর্ব ইউরোপে নিরাপত্তা ব্যবস্থার উন্নয়ন নিয়ে বিস্তারিত আলোচনা হয়েছে। এছাড়া, খাদ্য ও জ্বালানি সংকট মোকাবিলায় আন্তর্জাতিক সমন্বয়ের কথাও বলা হয়েছে। বিশ্লেষকদের মতে, যদিও আন্তর্জাতিক বৈঠকগুলো যুদ্ধ সমাপ্তির নিশ্চয়তা দেয় না, তবে এগুলো যুদ্ধবিরতির সম্ভাবনা বাড়াতে এবং ভবিষ্যতের স্থিতিশীলতা গড়ে তুলতে গুরুত্বপূর্ণ ভূমিকা পালন করে।
দেশের বিভিন্ন স্তরের শিক্ষার্থীদের মানসিক স্বাস্থ্যে মারাত্মক প্রভাব ফেলছে ক্রমবর্ধমান পরীক্ষার চাপ এবং পরিবারের পাশাপাশি সমাজের অযৌক্তিক প্রত্যাশা। এ দুটি কারণ মিলেই শিক্ষার্থীদের মধ্যে উদ্বেগ, বিষণ্নতা এবং আত্মবিশ্বাসের সংকট বেড়ে চলেছে বলে জানিয়েছেন শিক্ষা বিশেষজ্ঞ ও মনোবিজ্ঞানীরা। ফলাফলকেন্দ্রিক দৃষ্টিভঙ্গি বাড়াচ্ছে উদ্বেগ বর্তমান শিক্ষাব্যবস্থায় ভালো ফলাফল করা যেন শিক্ষার্থীর একমাত্র উদ্দেশ্য হয়ে দাঁড়িয়েছে। পরিবার, স্কুল এবং সমাজ—সব জায়গা থেকেই উচ্চ ফলাফলের প্রত্যাশা তৈরি করছে মানসিক চাপের একটি অব্যক্ত বলয়। একাদশ শ্রেণির শিক্ষার্থী রাইহান কবির বলেন, “পরীক্ষায় নম্বর কম পেলে মনে হয়, শুধু আমি না, আমার পুরো পরিবার ব্যর্থ হয়ে যাচ্ছে। এটা সহ্য করা খুব কঠিন।” শুধু রাইহান নয়, দেশের নানা প্রান্তের শিক্ষার্থীরা একই অভিজ্ঞতার কথা বলছে। সামাজিক চাপ ও তুলনার সংস্কৃতি পরিস্থিতি করছে আরও জটিল পরীক্ষার নম্বর নিয়ে প্রতিযোগিতা শুধু শ্রেণিকক্ষে সীমাবদ্ধ নয়—এখন তা সামাজিক মাধ্যমে ভাইরাল হওয়া গর্ব বা অপমানের বিষয় হয়ে দাঁড়িয়েছে। কে কোন কলেজে ভর্তি হলো, কে কতো পেল—এসব তুলনার চাপে পড়াশোনার আনন্দ অনেকটাই হারিয়ে যাচ্ছে। ঢাকা বিশ্ববিদ্যালয়ের ক্লিনিক্যাল সাইকোলজি বিভাগের সহযোগী অধ্যাপক ড. ফারহানা তাবাসসুম বলেন, “প্রত্যাশা থাকা ভালো, কিন্তু তা যদি অতিরিক্ত হয়ে যায় এবং একজন শিক্ষার্থীর নিজস্ব সক্ষমতা উপেক্ষা করে চাপিয়ে দেওয়া হয়, তাহলে তা আত্মসম্মানবোধ নষ্ট করে দেয়। এ থেকেই জন্ম নেয় আত্মগ্লানি, হতাশা এবং মাঝে মাঝে আত্মহননের চিন্তা।” জরিপে উঠে এসেছে উদ্বেগজনক তথ্য জাতীয় মানসিক স্বাস্থ্য ইনস্টিটিউট পরিচালিত এক সমীক্ষায় দেখা যায়, শহরাঞ্চলের মাধ্যমিক ও উচ্চ মাধ্যমিক পর্যায়ের শিক্ষার্থীদের মধ্যে প্রায় ৩৫ শতাংশ নিয়মিত মানসিক চাপে থাকে। এর মধ্যে ১২ শতাংশ বিষণ্নতায় ভোগে এবং বড় একটি অংশ কোনো রকম চিকিৎসা ছাড়াই দিন পার করে। বিশেষজ্ঞরা বলছেন, এই পরিস্থিতি অব্যাহত থাকলে ভবিষ্যতে একটি বড় অংশ কর্মজীবনে প্রবেশের আগেই মানসিকভাবে ভেঙে পড়বে, যা ব্যক্তিগত ও সামষ্টিক উভয় পর্যায়ে ক্ষতিকর। সমাধানে প্রয়োজন সমন্বিত উদ্যোগ মনোবিজ্ঞানীরা মনে করেন, শিক্ষাপ্রতিষ্ঠানে নিয়মিত কাউন্সেলিং, শিক্ষকদের প্রশিক্ষণ, এবং পরিবারের ইতিবাচক ও সহানুভূতিশীল আচরণ এই সমস্যার নিরসনে কার্যকর ভূমিকা রাখতে পারে। বাংলাদেশ শিশু একাডেমির এক গবেষণায় বলা হয়েছে, যেসব স্কুলে শিক্ষার্থীদের মানসিক স্বাস্থ্য নিয়ে নিয়মিত কার্যক্রম হয়, সেখানে তাদের একাডেমিক পারফরম্যান্স ও আত্মবিশ্বাস তুলনামূলকভাবে বেশি দেখা যায়। শিক্ষাবিদরা বলছেন, শিক্ষাকে কেবল ফলাফলের সীমায় না এনে একটি মানবিক ও ব্যক্তিকেন্দ্রিক দৃষ্টিভঙ্গি প্রয়োগ করতে হবে। তাহলেই শিক্ষার্থীরা চাপ নয়, ভালোবাসা থেকে শিখবে, এবং গড়ে উঠবে একটি সুস্থ প্রজন্ম।
বাংলাদেশ একটি কৃষিনির্ভর দেশ। দেশের মোট জনসংখ্যার একটি বড় অংশ প্রত্যক্ষ বা পরোক্ষভাবে কৃষির ওপর নির্ভরশীল। কিন্তু সাম্প্রতিক বছরগুলোতে জলবায়ু পরিবর্তনের নেতিবাচক প্রভাব কৃষিখাতকে চরমভাবে আঘাত করছে। অপ্রত্যাশিত আবহাওয়া, অনিয়মিত বৃষ্টি, দীর্ঘদিন খরা এবং হঠাৎ ঘূর্ণিঝড় বা বন্যার মতো প্রাকৃতিক দুর্যোগ এখন কৃষকের নিত্যদিনের সঙ্গী হয়ে দাঁড়িয়েছে। এর ফলে ফসল উৎপাদনে ব্যাপক বিঘ্ন ঘটছে। চলতি মৌসুমেই অনেক জেলায় ধান, গম, ভুট্টা এবং অন্যান্য মৌসুমি ফসলের উৎপাদন লক্ষ্যমাত্রার চেয়ে অনেক কম হয়েছে। কৃষকরা জানিয়েছেন, একদিকে যেমন আবহাওয়ার আচরণ বুঝে ওঠা যাচ্ছে না, অন্যদিকে সারের দাম, কীটনাশক ও বীজের উচ্চমূল্যের কারণে উৎপাদন খরচ বেড়েছে। আবার জলবায়ু পরিবর্তনের ফলে পোকার আক্রমণ ও রোগবালাইয়ের হারও বেড়ে গেছে। এই চাপে পড়ে অনেক কৃষকই ফসল উৎপাদনে আগ্রহ হারাচ্ছেন, যা ভবিষ্যতে খাদ্য নিরাপত্তার জন্য বড় হুমকি হয়ে দাঁড়াতে পারে। জলবায়ু পরিবর্তনের প্রভাবে সবচেয়ে বেশি ক্ষতিগ্রস্ত হচ্ছেন ছোট ও প্রান্তিক কৃষকরা। তাদের পক্ষে বারবার ক্ষতির ধাক্কা সামলে উঠে আবার নতুনভাবে চাষাবাদ শুরু করা কঠিন হয়ে পড়ছে। কোনো কোনো অঞ্চলে দেখা গেছে, কৃষকরা ঐতিহ্যবাহী ফসল বাদ দিয়ে কম ঝুঁকিপূর্ণ ও লাভজনক অন্য চাষাবাদের দিকে ঝুঁকছেন, যা দীর্ঘমেয়াদে খাদ্য বৈচিত্র্য ও পুষ্টিমানেও প্রভাব ফেলতে পারে। বিশেষজ্ঞদের মতে, কৃষিকে জলবায়ু পরিবর্তনের অভিঘাত থেকে রক্ষা করতে হলে জরুরি ভিত্তিতে টেকসই ও জলবায়ু সহনশীল কৃষি প্রযুক্তি ছড়িয়ে দিতে হবে। একইসঙ্গে কৃষকদের প্রশিক্ষণ, সহজ শর্তে কৃষিঋণ ও সরকারি সহায়তা নিশ্চিত করতে হবে। কৃষি গবেষণায় বিনিয়োগ বাড়িয়ে এমন জাত ও পদ্ধতি উদ্ভাবনে গুরুত্ব দিতে হবে যা কঠিন জলবায়ু পরিস্থিতিতেও টিকে থাকতে পারে। দেশের খাদ্য নিরাপত্তা ও অর্থনৈতিক স্থিতিশীলতার জন্য কৃষি খাতকে সচল রাখা জরুরি। জলবায়ু পরিবর্তনের এই বাস্তবতাকে সামনে রেখে এখনই পরিকল্পিত ও সমন্বিত উদ্যোগ না নিলে ভবিষ্যতে পরিস্থিতি আরও ভয়াবহ হয়ে উঠতে পারে।
কলম্বোর সিংহলিজ স্পোর্টস ক্লাব ময়দানে চলমান দ্বিতীয় ও শেষ টেস্টে ব্যাট হাতে আবারও ব্যর্থতার চিত্র ফুটে উঠেছে বাংলাদেশের। টস জিতে ব্যাট করতে নেমে প্রথম ইনিংসে টাইগাররা সংগ্রহ করে মাত্র ২২০ রান, যেখানে ব্যতিক্রম ছিলেন কেবল শোয়াড ইসলাম (৪৬), মুশফিকুর রহিম (৩৫) ও লিটন দাস (৩৪)। শ্রীলঙ্কার বোলাররা শুরু থেকেই চাপ সৃষ্টি করে রাখে। ডেবিউ করা স্পিনার সোনাল দিনুষা ৩ উইকেট নিয়ে আলো ছড়ান, আর আসিথা ফার্নান্দো ও বিষ্ণু ফার্নান্দো নেন ২টি করে উইকেট। প্রথম ইনিংসের জবাবে দ্বিতীয় দিন সকালে শ্রীলঙ্কা উদ্বোধনী জুটি থেকে ভালো সূচনা পায়। ১৩.১ ওভারে কোন উইকেট না হারিয়ে সংগ্রহ করেছে ৬২ রান। ওপেনার পাথুম নিসান্কা ৩৩ এবং লাহিরু উদারা ২৮ রানে অপরাজিত রয়েছেন। বাংলাদেশের হয়ে তাইজুল ইসলাম ও মেহেদী হাসান মিরাজ বোলিং শুরু করলেও এখনও পর্যন্ত সাফল্যের দেখা মেলেনি। শ্রীলঙ্কা এখনো বাংলাদেশের প্রথম ইনিংস থেকে ১৫৮ রানে পিছিয়ে আছে, হাতে রয়েছে সকল উইকেট। টেস্ট চ্যাম্পিয়নশিপে প্রভাব এই টেস্টটি ২০২৩-২৫ বিশ্ব টেস্ট চ্যাম্পিয়নশিপের অংশ হওয়ায় দুই দলের জন্যই পয়েন্টের লড়াই গুরুত্বপূর্ণ। সিরিজের প্রথম টেস্টে পরাজিত হওয়ায় বাংলাদেশ সিরিজে টিকে থাকতে হলে এই ম্যাচ জিততেই হবে। পরবর্তী চ্যালেঞ্জ স্লো পিচে বাংলাদেশ বোলারদের আরও পরিকল্পিত বোলিং করতে হবে। দ্রুত উইকেট তুলে না নিতে পারলে শ্রীলঙ্কা বড় লিড নিয়ে ম্যাচ থেকে ছিটকে দেবে টাইগারদের। ফিল্ডিংয়ে মনোযোগ এবং টাইট বোলিংয়ের মাধ্যমেই দ্বিতীয় ইনিংসে নিজেদের ফিরে পাওয়ার আশায় বাংলাদেশ। সংক্ষিপ্ত স্কোরকার্ড (দিন ২, প্রথম সেশন পর্যন্ত): বাংলাদেশ (১ম ইনিংস): ২২০/১০ শ্রীলঙ্কা (১ম ইনিংস): ৬২/০ (১৩.১ ওভার) নিসান্কা: ৩৩*, উদারা: ২৮* বাংলাদেশ বোলার: তাইজুল, মিরাজ – উইকেটহীন


শারদীয় দুর্গাপূজা উপলক্ষে আগামী ২২ অক্টোবর পর্যন্ত শপিংমল, মার্কেট ও দোকান রাত ১০টা পর্যন্ত খোলা থাকবে।


সুনামগঞ্জের দিরাই প্রেসক্লাব মহিলা প্রীতি ফুটবল খেলা আপত্তির মুখে স্থগিত করা হয়েছে। সোমবার (৫ অক্টোবর) বিকেলে দিরাইয়ে স্বপ্নচূড়া স্পোর্টিং ক্লাব ও সিলেটের জারা স্পোর্টিং ক্লাবের মধ্যকার নারী ফুটবলের একটি প্রীতি ম্যাচ অনুষ্ঠিত হওয়ার কথা ছিল।


পঞ্চগড়ের বোদা উপজেলায় হানিট্র্যাপে জড়িত থাকার অভিযোগে যুবদলের দুই নেতাকে গ্রেপ্তার করেছে পুলিশ।